
全球无纺布电池隔膜市场正随动力电池、储能电池和高性能电池材料升级而稳步扩张。2025年市场规模约为3.88亿美元,预计2032年达到8.30亿美元,2026—2032年复合增长率约11.7%。电池隔膜用于分隔正负极并允许离子通过,无纺布隔膜凭借多孔结构、电子绝缘、孔隙可调、机械稳定性和耐热性,主要应用于高安全、高耐热、特殊电化学体系及复合隔膜等细分场景,而非全面替代主流聚烯烃微孔膜。
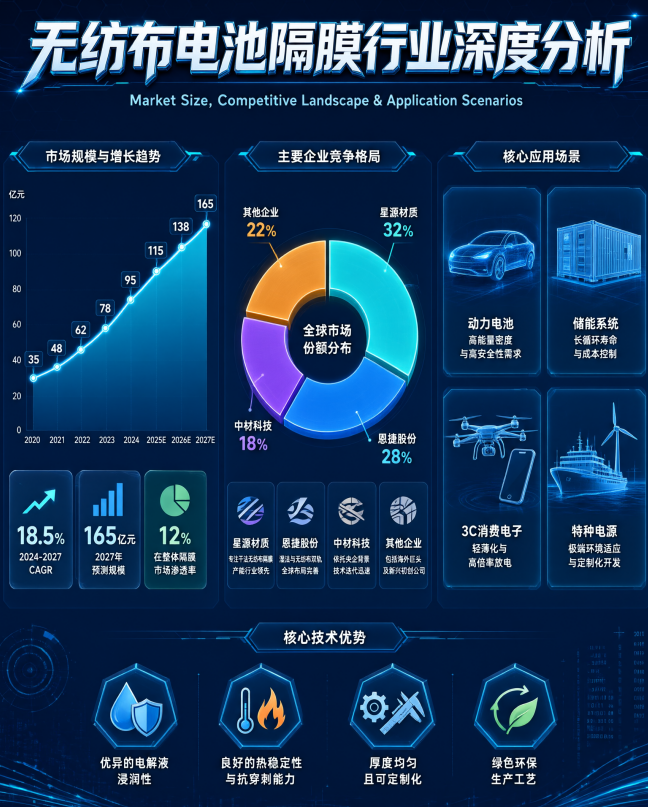
市场竞争呈现差异化特征。参与者包括Alpha Beta Fiberglass Product、Freudenberg Group、Hollingsworth & Vose、Mitsubishi Paper Mills、Entek International、Ahlstrom-Munksjö、Innovatec MicroFiber Technology、Johns Manville及黑龙江金瀚科技等。企业竞争重点集中在纤维材料选择、孔径与孔隙率控制、厚度均匀性、耐热性、机械强度和电解液浸润能力。由于隔膜需与正负极、电解液及制造工艺稳定匹配,具备材料研发、精密成网和长期客户验证能力的企业更具优势。
产品方面,尼龙、涤纶和聚丙烯是主要材料体系,分别对应不同机械性能、尺寸稳定性、耐热性和成本需求。下游应用覆盖锂离子电池、铅酸电池、镍镉电池、镍氢电池等,其中锂离子电池尤其动力电池和储能电池是高增长方向。区域上,亚太拥有较完整电池产业链,中国、日本、韩国需求重要;北美受新能源汽车、储能和本土制造投资推动,欧洲受绿色制造和本地化生产影响,但具体区域份额仍需以实际统计为准。
产业链价值集中在上游纤维材料、中游成网与表面处理、下游电池应用。随着安全标准提升和电池产业政策加强,耐热、高强度隔膜需求增加,供应链稳定性和区域化生产能力也愈发重要。行业壁垒主要来自材料兼容性、工艺控制和电池客户长周期认证。未来发展方向包括复合化、耐热化、功能化和降本增效,具备研发、制造、认证和全球供应链能力的企业将更可能形成持续竞争优势。

 沪公网安备 31011202011823号